


印度的经济确实被严重低估了,这是很多人不敢相信,也不愿意相信的一个问题,但这就是一个不可否认的事实,根据最近发布的PPP数据来看,印度GDP总量达到了18.9万亿美元,仅次于中美,高居世界第三位,从PPP经济规模来看,印度已经完全碾压日本的7.3万亿美元,几乎相当于当于3个德国,其经济实力之强悍,还是让人惊讶的!
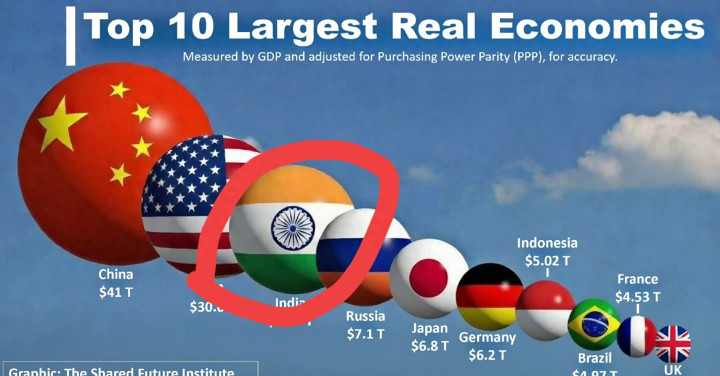
但实际上,在名义GDP数据中,印度GDP总量只有3.9万亿美元,别说超日本、德国了,就是比起英国也还要少一截,而从实际来看,印度是个面积大国,更是世界第一人口大国,其拥有广大的市场需求,难度印度的真实能力真的被低估了吗?或者说用PPP计算下GDP,才更合理呢?
为何 PPP 在特定场景下被认为“更合理”
消除非贸易品价格扭曲:住房、医疗、教育、本地服务等不可贸易品在低收入国家价格显著偏低(如中国该类服务价格约为美国的 30%–54%),汇率法会严重低估其实际服务量;PPP 通过统一“一篮子商品”价格折算,使跨国比较更贴近实际生产与消费数量。
匹配实物指标趋势:印度粗钢、发电量、汽车产量等实物指标远超名义 GDP 所显示比例,PPP 调整后的经济规模与这些产能数据更一致,反映印度国内真实供给能力。
减少汇率波动干扰:市场汇率受资本流动、投机、政策干预影响剧烈(如卢布、印度卢比大幅波动),PPP 基于长期价格结构,更适合做中长期发展水平对比。
当然,李利用PPP也有一些重要限制与误区的
❌ PPP 不等于“国家更富”:高 PPP 倍数常源于低收入导致的低物价(如理发、房租便宜),本质是发展阶段性特征,非购买力优势;南苏丹 PPP 倍数极高但属最穷国之一。
❌ 无法用于国际交易:进口石油、芯片、偿还外债必须用美元结算,国际硬通货购买力仍由名义 GDP 决定;印度 2025 年名义 GDP 已经远超日本和德国,即便 如此,海外资源获取能力未同步提升。
⚠️ 统计缺陷明显:各国消费结构、商品质量、服务标准差异大(如猪肉 vs 牛肉权重),统一篮子难以完全可比;世界银行 ICP 每 3 年更新,结果具滞后性与模型依赖性。
不过,全球遵循 SNA 2008/ESA 2010 核算框架,数据口径一致,便于跨国/跨期比较;直接按市场汇率折算美元,真实反映一国在国际贸易、债务偿还、资本流动中的实际购买力与金融话语权(进口石油、芯片、还外债均依赖此口径)。而PPP 在特定场景更有价值,比如衡量本国居民实际生活成本、国内实物产出规模(如中国 PPP 总量超美国,体现内需与基建体量),但还是无法替代GDP的国际交易功能的。
所以,即便印度发展潜力巨大,拥有广阔国内贸易需求,但内强与外强还是有区别的,不过,从目前来看,印度发展潜力巨大,未来的经济发展也一定无可限量的。
汇盈策略提示:文章来自网络,不代表本站观点。


